
Véranda de moins de 20 m² : quels impôts prévoir ?
 Philippe
•
1 novembre 2026
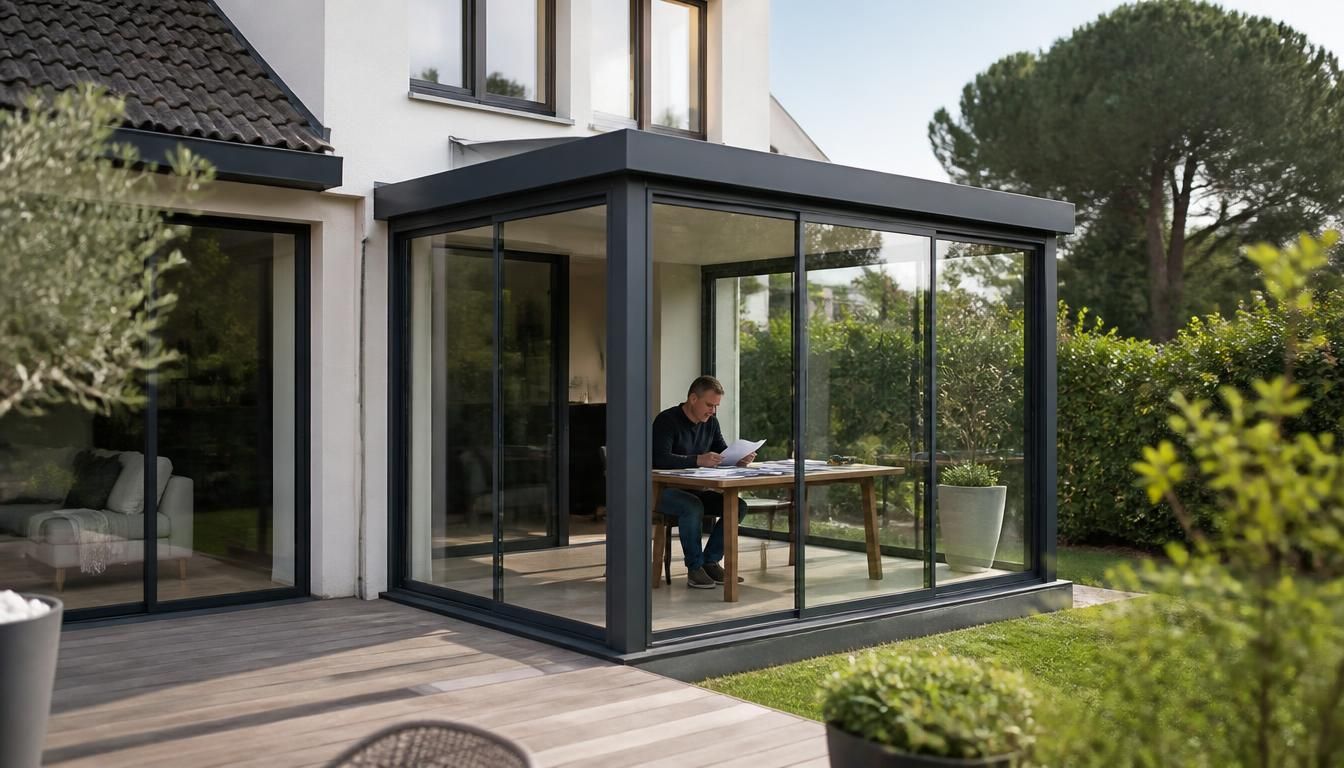
Vous envisagez d’agrandir votre maison sans vous perdre dans les formulaires ? La question fiscale arrive vite, souvent au moment où le devis est déjà signé. Pour une petite extension vitrée, il faut comprendre ce que la surface créée déclenche en taxe, en impôt et en déclaration. Le sujet de véranda moins de 20m2 impôts est justement là pour éclairer votre projet, car une autorisation d’urbanisme peut changer le coût final et la façon de renseigner votre dossier.
La règle n’est pas seulement une affaire de mètres carrés : elle dépend aussi de la fonction de l’aménagement, de la surface taxable et de la valeur retenue par l’administration. En pratique, une véranda peut concerner plusieurs impôts, parfois avec un montant modeste, parfois avec un euro de plus qui compte dans le budget. Mieux vaut savoir quoi déclarer avant de prendre une décision, surtout si vous voulez éviter une mauvaise surprise après les travaux.
Ce que change une petite véranda sur le plan fiscal
Une véranda crée une surface nouvelle et cette création a presque toujours un effet fiscal, même quand le projet reste compact. La véranda entre dans la logique des extensions de maison, ce qui la rend souvent soumise à une taxe d’aménagement et parfois à un impôt local selon la valeur ajoutée au bien. Le premier conseil est simple : mesurer précisément l’espace, puis savoir quelle partie devient taxable. Dans un guide pratique, il faut retenir qu’une annexe vitrée peut concerner la fiscalité dès le dépôt de la déclaration.
La véranda n’est pas seulement un espace de confort ; elle modifie aussi la valeur de la maison aux yeux de l’administration. Cette valeur sert de base pour calculer une taxe, et le projet doit donc être renseigné avec soin. Si vous prenez un exemple simple, une surface de 18 m² peut produire un montant inférieur à celui d’une grande extension, mais elle ne supprime pas forcément l’impôt. La logique fiscale est mécanique : plus la surface taxable augmente, plus la taxe peut suivre.
- La taxe d’aménagement, liée à la création de surface.
- L’impôt local, si la valeur du bien évolue après les travaux.
- La déclaration, obligatoire pour signaler l’extension.
- La taxe foncière, qui peut être réévaluée selon la nouvelle annexe.
Exemple de calcul simplifié : pour une véranda de 15 m², on multiplie la surface taxable par la valeur forfaitaire, puis par le taux fiscal applicable. Si la valeur forfaitaire retenue est de 900 euros par m² et que le taux global atteint 5 %, le calcul donne 675 euros avant éventuelles majorations. Cette logique aide à payer le bon montant, sans confondre projet d’aménagement et simple amélioration esthétique. La déclaration correcte permet aussi de savoir si la taxe sera ponctuelle ou récurrente.
Le seuil de 20 m² et les démarches d’urbanisme
Le seuil de 20 m² structure les démarches d’urbanisme pour une véranda, car une surface inférieure ne suit pas toujours la même procédure qu’un agrandissement plus important. En dessous de ce seuil, la déclaration préalable est souvent la voie normale, mais le code de l’urbanisme peut imposer un permis dans certains cas. Pour un projet inférieur à 20 m², il faut vérifier le règlement local et prendre en compte la maison existante, car la construction d’une annexe ne dépend pas seulement de la taille.
La véranda reste un projet de construction dès qu’elle ajoute une surface nouvelle à la maison, et l’autorisation varie selon le PLU. Le dossier doit contenir chaque document utile pour la procédure, car une erreur peut rendre le permis obligatoire même pour une petite extension. Le nouveau projet doit aussi respecter le code local, ce qui signifie que le seuil inférieur à 20 m² n’est pas une garantie absolue. Le conseil le plus sûr consiste à mesurer, à renseigner le dossier et à savoir si la construction relève de la déclaration préalable.
| Surface de la véranda | Formalité la plus fréquente |
|---|---|
| 15 m² | Déclaration préalable, sauf règle locale contraire |
| 19 m² | Déclaration préalable, avec vérification du PLU |
| 20 m² | Seuil sensible : contrôle du dossier et du code |
| Plus de 20 m² | Permis de construire souvent nécessaire |
Les cas particuliers selon le PLU sont essentiels, car un règlement peut durcir la procédure ou protéger certaines zones. Si votre véranda reste inférieure au seuil, elle peut être plus simple à autoriser, mais elle n’est pas toujours plus simple à fiscaliser. C’est là que le projet doit être examiné dans sa fonction réelle : ajouter une annexe agréable, oui, mais en restant conforme à l’urbanisme local.
Comment calculer la taxe d’aménagement sans se tromper
La taxe d’aménagement se calcule à partir de la surface créée, de la valeur forfaitaire et des taux votés localement. Pour une véranda, la base taxable correspond à l’espace nouvellement aménagé, puis l’administration applique un coefficient fiscal. Le guide de calcul commence toujours par mesurer correctement la surface, car une erreur de quelques mètres carrés peut changer le montant final. Le dossier de déclaration doit donc être cohérent avec le document transmis à l’urbanisme.
Le calcul de cette taxe suit quatre étapes simples : mesurer la surface taxable, vérifier la valeur forfaitaire de l’année, identifier les taux applicables, puis multiplier le tout. Le montant obtenu peut ensuite être payé en une ou plusieurs fois selon les modalités fixées. Pour un projet de véranda, il faut aussi savoir que la construction peut concerner d’autres taxes si la maison prend de la valeur. Le guide fiscal reste donc utile pour éviter les oublis.
- Mesurer la surface taxable de la véranda.
- Retenir la valeur forfaitaire en vigueur.
- Appliquer les taux fiscal et communal.
- Vérifier le montant final avant de payer.
Exemple chiffré simplifié : pour 12 m², avec une valeur de 900 euros par m² et un taux global de 4 %, le montant théorique atteint 432 euros. La taxe ne dépend pas du style de la véranda, mais de la base taxable et des règles d’urbanisme. Le rôle de la valeur forfaitaire est central, car elle standardise le calcul pour tous les projets. C’est ce point qui permet de comprendre pourquoi deux extensions semblables peuvent produire un impôt différent selon la commune et la fonction de l’aménagement.
Cas pratiques, exonérations et erreurs à éviter
Une véranda peut bénéficier d’une exonération dans certains cas précis, mais il faut toujours vérifier le dossier avant de penser à une dispense automatique. Le cas le plus fréquent concerne une petite extension inférieure à certains seuils locaux ou une situation prévue par le code fiscal. Pour une maison avec un nouvel espace vitré, l’exonération n’est jamais implicite : elle dépend du projet, du document déposé et de la nature de l’annexe. Le conseil utile consiste à mesurer, à relire la déclaration et à garder une trace de chaque pièce.
Voici cinq cas pratiques à connaître : une véranda inférieure à 5 m² peut parfois échapper à la taxe, une extension de 15 m² peut rester imposable, une pergola ouverte n’a pas toujours la même logique qu’un abri fermé, un carport peut suivre un régime différent, et une véranda non déclarée doit être régulariser rapidement. Dans chaque cas, la fonction de l’espace compte autant que sa surface. Le guide fiscal aide à prendre la bonne décision sans confondre aménagement et simple protection extérieure.
- Véranda inférieure à 5 m² : exonération possible selon les cas.
- Extension de 15 m² : taxe souvent due malgré la petite taille.
- Abri fermé : fiscalité proche d’une annexe construite.
- Pergola ouverte : exonération possible si la structure reste non close.
- Carport : cas à vérifier selon l’urbanisme local.
Les erreurs de déclaration viennent souvent d’une surface mal mesurée, d’un dossier incomplet ou d’un permis oublié. Si la véranda n’a pas été déclarée, il vaut mieux régulariser avant qu’un contrôle n’impose une correction plus lourde. Une extension mal renseignée peut entraîner un rappel fiscal, alors qu’un document précis sécurise le projet. Le plus sage reste de prendre le temps de vérifier la fonction de l’aménagement, puis d’adapter la procédure à la situation réelle.
FAQ – Questions fréquentes sur les taxes liées à une petite véranda
Une petite véranda est-elle toujours soumise à une taxe ?
Non, une petite véranda n’est pas toujours soumise à la même taxe, mais elle peut rester imposable selon la surface et la fonction de l’espace. Le montant dépend du dossier et du régime fiscal applicable.
Faut-il une déclaration même en dessous de 20 m² ?
Oui, la déclaration peut être obligatoire même pour une véranda inférieure à 20 m², car l’urbanisme regarde la surface créée et le règlement local. Le document déposé sert à régulariser le projet.
Le permis de construire devient-il obligatoire à partir de 20 m² ?
Souvent oui, mais pas toujours. Le permis dépend aussi du PLU, de la maison et de la procédure locale. Une véranda de 20 m² doit donc être vérifiée avant tout début de construction.
Peut-on bénéficier d’une exonération dans certains cas ?
Oui, une exonération peut exister pour certaines vérandas, notamment quand la surface reste très faible ou quand le code fiscal prévoit une dispense. Il faut savoir lire le dossier et contrôler le document transmis.
Que faire si la véranda n’a pas été déclarée ?
Il faut régulariser rapidement la situation en déposant la bonne déclaration et, si besoin, un document complémentaire. Cela permet de limiter les risques fiscaux et de remettre le projet en conformité.
La pergola ou le carport suivent-ils la même logique fiscale ?
Non, la pergola, le carport et la véranda n’ont pas toujours la même logique fiscale. Leur statut dépend de l’extension, du caractère fermé ou ouvert et de l’annexe réellement créée, donc il faut vérifier chaque cas.
Vous aimerez aussi
 Travaux extérieur

 Travaux extérieur
 Travaux extérieur
 Travaux extérieur